
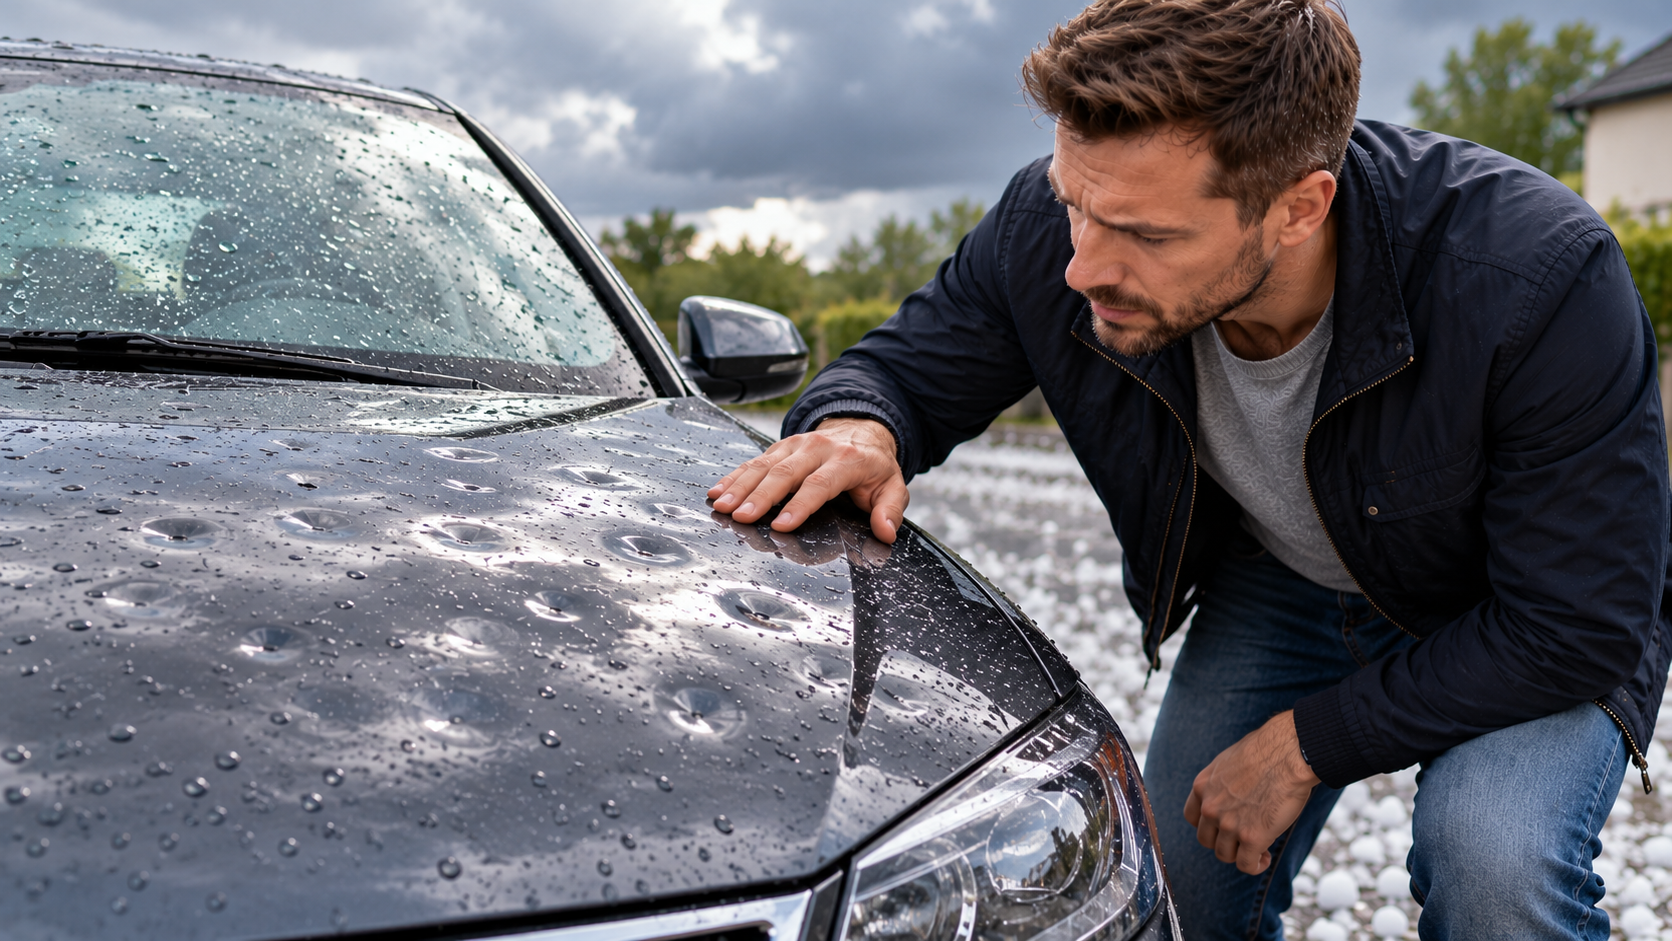
Gradobicie może w ciągu kilku minut spowodować rozległe uszkodzenia samochodu. Intensywny opad dużych bryłek lodu prowadzi do powstawania wgnieceń na masce, dachu i błotnikach, a w skrajnych przypadkach również do pęknięcia szyb, uszkodzenia reflektorów oraz elementów wyposażenia zewnętrznego. Nawet samochód, który po burzy wygląda na sprawny, może wymagać specjalistycznej naprawy blacharskiej i dokładnej diagnostyki.
Właściciele pojazdów często zastanawiają się, czy ubezpieczenie samochodu obejmuje szkody po gradobiciu, jak wygląda likwidacja szkody gradowej z AC i czy możliwa jest naprawa wgnieceń bez lakierowania. Istotne jest również rozróżnienie ochrony zapewnianej przez obowiązkowe OC, autocasco oraz dodatkowe ubezpieczenie szyb.
Szkody spowodowane gradobiciem mogą być objęte autocasco, jeżeli odpowiedni rodzaj zdarzenia znajduje się w zakresie umowy. Samo obowiązkowe OC nie zapewnia natomiast ochrony własnego samochodu przed skutkami opadów atmosferycznych.
Czy ubezpieczenie OC obejmuje uszkodzenie samochodu przez grad?
Obowiązkowe ubezpieczenie OC posiadaczy pojazdów mechanicznych służy pokrywaniu szkód wyrządzonych osobom trzecim w związku z odpowiedzialnością cywilną za ruch pojazdu.
Nie jest to ubezpieczenie majątkowe chroniące samochód właściciela przed zdarzeniami atmosferycznymi.
Jeżeli grad uszkodzi maskę, dach lub szyby zaparkowanego pojazdu, jego własne OC nie pokryje kosztów naprawy.
Nie ma znaczenia, czy samochód znajdował się na parkingu przy domu, pod biurem czy na ogólnodostępnej ulicy.
Ochrona przed takimi zdarzeniami może wynikać z dobrowolnego autocasco albo innego ubezpieczenia obejmującego określone szkody atmosferyczne.
Czy AC obejmuje gradobicie?
Autocasco może obejmować uszkodzenia samochodu spowodowane przez grad, ale zakres ochrony należy każdorazowo sprawdzić w ogólnych warunkach ubezpieczenia.
W wielu konstrukcjach AC szkody gradowe mieszczą się w kategorii zdarzeń atmosferycznych lub działania sił przyrody.
Nie oznacza to jednak, że każda umowa przewiduje identyczne zasady odpowiedzialności.
Istotne mogą być definicje zdarzeń, zakres ochrony, sposób ustalania odszkodowania oraz ewentualne ograniczenia wynikające z konkretnego wariantu polisy.
Przed zawarciem umowy warto ustalić, czy ochrona obejmuje zarówno uszkodzenia elementów karoserii, jak i szkody dotyczące szyb, reflektorów czy innych części samochodu.
Jakie uszkodzenia samochodu może spowodować gradobicie?
Najbardziej charakterystycznym skutkiem gradobicia są liczne wgniecenia na poziomych powierzchniach nadwozia.
Szczególnie narażone są maska silnika, dach oraz pokrywa bagażnika. Uszkodzenia mogą również pojawić się na błotnikach, drzwiach i słupkach.
Wielkość i głębokość wgnieceń zależą od rozmiaru bryłek gradu, intensywności opadu, kąta uderzenia oraz konstrukcji poszczególnych elementów.
Przy silnym gradobiciu mogą zostać uszkodzone szyby, lusterka, reflektory i elementy wykonane z tworzyw sztucznych.
W samochodach wyposażonych w dach panoramiczny lub szklany panel dachowy szczególnego znaczenia nabiera kontrola powierzchni szklanych i ich mocowań.
Nie wszystkie uszkodzenia są widoczne bezpośrednio po burzy, dlatego oględziny warto przeprowadzić w dobrym oświetleniu.
Czy grad może uszkodzić lakier samochodowy?
Tak. Chociaż typową szkodą gradową jest odkształcenie blachy bez przerwania powłoki lakierniczej, silne uderzenia mogą również doprowadzić do uszkodzenia lakieru.
Ryzyko zależy od wielkości gradu, rodzaju elementu i siły uderzenia.
Jeżeli lakier pozostał nienaruszony, możliwe może być zastosowanie technologii usuwania wgnieceń bez lakierowania.
W przypadku pęknięć powłoki konieczne może być przeprowadzenie bardziej rozbudowanej naprawy.
Warto pamiętać, że uszkodzona powłoka lakiernicza może zwiększać podatność metalowych elementów na korozję, szczególnie gdy odsłonięta została warstwa zabezpieczająca.
Dlatego nie należy traktować wszystkich wgnieceń jako wyłącznie problemu estetycznego.
Naprawa wgnieceń po gradobiciu metodą PDR
PDR, czyli Paintless Dent Repair, to technologia usuwania określonych wgnieceń karoserii bez konieczności tradycyjnego lakierowania.
Metoda polega na stopniowym przywracaniu właściwego kształtu elementu przy użyciu specjalistycznych narzędzi.
W zależności od lokalizacji uszkodzenia technik może pracować od wewnętrznej strony blachy lub wykorzystywać odpowiednie techniki wyciągania wgnieceń.
Najlepsze rezultaty uzyskuje się zwykle wtedy, gdy powłoka lakiernicza nie została uszkodzona, a odkształcenia mają charakter umożliwiający bezpieczne przywrócenie pierwotnego kształtu.
Nie każde wgniecenie nadaje się jednak do naprawy metodą PDR.
Ograniczenia mogą wynikać z głębokości deformacji, położenia uszkodzenia, konstrukcji elementu oraz stanu lakieru.
Czy naprawa PDR jest uznawana przez ubezpieczyciela?
Możliwość rozliczenia naprawy metodą PDR zależy od rodzaju ubezpieczenia, warunków umowy i ustalonego zakresu szkody.
Jeżeli technologia pozwala prawidłowo przywrócić element do stanu sprzed zdarzenia, może być uwzględniona podczas kalkulacji naprawy.
Nie należy jednak zakładać, że każdy przypadek gradobicia powinien być naprawiany wyłącznie tą metodą.
Przy rozległych uszkodzeniach lub naruszeniu powłoki lakierniczej konieczne może być zastosowanie innych technologii.
Znaczenie ma prawidłowa ocena stanu elementów oraz zgodność proponowanej naprawy z wymaganiami technicznymi.
Co zrobić bezpośrednio po gradobiciu?
Po ustaniu burzy warto dokładnie obejrzeć samochód i udokumentować wszystkie widoczne uszkodzenia.
Zdjęcia powinny przedstawiać zarówno cały pojazd, jak i poszczególne elementy karoserii.
W przypadku licznych wgnieceń pomocne może być wykonanie fotografii pod różnymi kątami, ponieważ odkształcenia blachy bywają słabo widoczne przy jednolitym oświetleniu.
Jeżeli uszkodzeniu uległa szyba, należy ocenić, czy samochód może być bezpiecznie użytkowany.
Nie należy kontynuować jazdy pojazdem, którego uszkodzenia ograniczają widoczność lub wpływają na bezpieczeństwo.
Warto również zachować informacje dotyczące daty, miejsca i przebiegu gradobicia.
Jak zgłosić szkodę gradową z AC?
Zgłoszenie szkody powinno nastąpić zgodnie z zasadami i terminami określonymi w umowie ubezpieczenia.
Właściciel powinien przedstawić informacje dotyczące daty zdarzenia, miejsca postoju samochodu oraz zauważonych uszkodzeń.
Przydatne są zdjęcia karoserii, szyb i innych elementów, które mogły zostać uszkodzone przez grad.
Ubezpieczyciel może przeprowadzić oględziny albo zastosować inną przewidzianą procedurę dokumentowania szkody.
Przed rozpoczęciem naprawy warto ustalić, czy konieczne są dodatkowe czynności związane z oceną uszkodzeń.
Do sprawdzenia dostępnych wariantów ochrony komunikacyjnej można wykorzystać Kalkulator OC AC Beesafe, a następnie przeanalizować zakres ochrony dotyczący zdarzeń atmosferycznych.
Czy trzeba udowodnić, że samochód został uszkodzony przez grad?
Podczas likwidacji szkody konieczne jest ustalenie przyczyny i zakresu uszkodzeń.
W przypadku gradobicia znaczenie mogą mieć charakterystyczny układ wgnieceń, data zdarzenia oraz informacje o warunkach atmosferycznych.
Dokumentacja fotograficzna wykonana bezpośrednio po burzy może ułatwić ocenę szkody.
Pomocne bywają również dostępne dane meteorologiczne potwierdzające wystąpienie intensywnych opadów gradu w określonym miejscu.
Nie należy jednak zakładać, że samo wystąpienie burzy automatycznie dowodzi, iż wszystkie uszkodzenia samochodu powstały podczas tego zdarzenia.
Ubezpieczyciel może analizować stan pojazdu oraz zgodność uszkodzeń z deklarowanymi okolicznościami.
Czy można zgłosić gradobicie, jeśli uszkodzenia zauważono później?
Niektóre wgniecenia mogą być trudne do zauważenia bezpośrednio po burzy, szczególnie na zabrudzonym samochodzie lub przy słabym oświetleniu.
Właściciel może więc odkryć uszkodzenia dopiero podczas mycia pojazdu albo oględzin w pełnym świetle.
W takiej sytuacji znaczenie mają warunki umowy dotyczące zgłaszania szkód oraz możliwość ustalenia związku uszkodzeń z konkretnym zdarzeniem.
Warto działać możliwie szybko po zauważeniu problemu.
Im więcej czasu upływa od gradobicia, tym trudniejsze może być wykazanie, kiedy i w jakich okolicznościach powstały określone uszkodzenia.
Czy ubezpieczenie szyb obejmuje gradobicie?
Dodatkowe ubezpieczenie szyb może obejmować określone uszkodzenia elementów szklanych samochodu, ale zakres ochrony zależy od konkretnej umowy.
Nie należy zakładać, że każda polisa szyb obejmuje wszystkie elementy wykonane ze szkła.
Znaczenie może mieć rozróżnienie szyby przedniej, bocznych, tylnej oraz elementów dachu panoramicznego.
W niektórych umowach określone elementy mogą być objęte ochroną, a inne wyłączone.
Przed zawarciem ubezpieczenia warto sprawdzić definicję szyby oraz zasady naprawy i wymiany uszkodzonych elementów.
Gradobicie a dach panoramiczny samochodu
Samochody wyposażone w dach panoramiczny mogą wymagać szczególnej uwagi po intensywnym gradobiciu.
Duże powierzchnie szklane są projektowane z uwzględnieniem określonych wymagań wytrzymałościowych, ale nie są całkowicie odporne na uszkodzenia mechaniczne.
Silne uderzenia mogą prowadzić do pęknięć, odprysków lub uszkodzeń elementów mocujących.
Jeżeli pojawią się oznaki uszkodzenia, należy unikać dalszego użytkowania mechanizmu otwierania dachu do czasu oceny jego stanu.
Przy zgłaszaniu szkody warto sprawdzić, czy dany element jest objęty AC lub dodatkowym ubezpieczeniem szyb.
Czy gradobicie może spowodować szkodę całkowitą?
Tak. Przy bardzo rozległych uszkodzeniach koszt naprawy samochodu może być na tyle wysoki, że ubezpieczyciel zakwalifikuje zdarzenie jako szkodę całkowitą zgodnie z zasadami określonymi w umowie AC.
Może to dotyczyć szczególnie pojazdów z licznymi uszkodzeniami elementów karoserii, szyb i wyposażenia.
W przypadku AC znaczenie ma definicja szkody całkowitej oraz sposób porównania kosztów naprawy z wartością samochodu.
Nie należy jednak zakładać, że duża liczba wgnieceń automatycznie oznacza szkodę całkowitą.
Istotna jest rzeczywista technologia naprawy oraz prawidłowe ustalenie zakresu uszkodzeń.
Czy po gradobiciu samochód traci na wartości?
Uszkodzenia karoserii mogą wpływać na wartość rynkową samochodu, szczególnie jeżeli są rozległe lub naprawa została wykonana nieprawidłowo.
Znaczenie ma również technologia zastosowana podczas usuwania wgnieceń.
Profesjonalna naprawa bez lakierowania może pozwolić zachować oryginalną powłokę lakierniczą, co jest istotne przy późniejszej ocenie stanu pojazdu.
Nie oznacza to jednak, że każdy samochód po gradobiciu zachowa identyczną wartość jak pojazd bez historii uszkodzeń.
Ocena zależy od zakresu szkody, jakości naprawy i stanu technicznego samochodu.
Czy warto mieć AC, jeśli samochód parkuje pod gołym niebem?
Samochody pozostawiane na otwartych parkingach są bezpośrednio narażone na działanie opadów atmosferycznych.
Ryzyko gradobicia zależy od warunków pogodowych, ale nie można go całkowicie wyeliminować nawet w miejscach, w których intensywne opady gradu występują stosunkowo rzadko.
Właściciel pojazdu parkowanego na ulicy, pod domem lub na parkingu firmowym może rozważyć ochronę obejmującą odpowiednie zdarzenia atmosferyczne.
Przy analizie Ubezpieczenie samochodu Beesafe warto zwrócić uwagę na zakres AC oraz zasady likwidacji szkód spowodowanych działaniem sił przyrody.
Szczególnie istotne są warunki dotyczące naprawy elementów karoserii i szyb.
Czy najtańsze OC wystarczy do ochrony przed gradem?
Obowiązkowe OC nie zapewnia ochrony własnego samochodu przed gradobiciem.
Kierowca poszukujący podstawowej ochrony odpowiedzialności cywilnej może sprawdzić Najtańsze ubezpieczenie oc Beesafe, pamiętając, że szkody atmosferyczne wymagają osobnej analizy dobrowolnych ubezpieczeń.
W przypadku samochodów parkowanych na zewnątrz znaczenie może mieć odpowiednio dobrane AC.
Warto również sprawdzić, czy polisa obejmuje uszkodzenia szyb i innych elementów wyposażenia zewnętrznego.
Jak zabezpieczyć samochód przed gradobiciem?
Najskuteczniejszym sposobem ograniczania ryzyka jest parkowanie samochodu w garażu lub pod odpowiednim zadaszeniem.
Jeżeli prognozy wskazują możliwość wystąpienia silnych burz z gradem, warto wcześniej rozważyć zmianę miejsca postoju.
Nie należy jednak podejmować ryzykownych manewrów podczas trwającego gradobicia.
Bezpieczeństwo kierowcy i pasażerów ma pierwszeństwo przed ochroną samochodu.
W przypadku korzystania z osłon ochronnych należy sprawdzić ich przeznaczenie i sposób mocowania. Nie każda osłona zapewnia skuteczną ochronę przed dużymi bryłkami gradu.
Najczęstsze pytania o gradobicie i ubezpieczenie samochodu
Czy AC obejmuje wgniecenia po gradobiciu?
Może obejmować takie uszkodzenia, jeżeli gradobicie znajduje się w zakresie ochrony i spełnione są warunki umowy.
Czy można naprawić wgniecenia po gradzie bez lakierowania?
Tak, w wielu przypadkach możliwa jest naprawa metodą PDR. Jej zastosowanie zależy jednak od rodzaju uszkodzeń i stanu powłoki lakierniczej.
Czy ubezpieczenie szyb obejmuje pęknięcie szyby od gradu?
Zależy to od warunków konkretnej umowy oraz definicji elementów objętych ochroną.
Czy gradobicie trzeba zgłosić policji?
Samo uszkodzenie samochodu przez grad co do zasady nie wymaga zgłoszenia policji. Należy jednak sprawdzić obowiązki dokumentacyjne wynikające z umowy ubezpieczenia.
Czy po gradobiciu można od razu naprawić samochód?
Przed rozpoczęciem naprawy warto udokumentować uszkodzenia i sprawdzić zasady oględzin określone w umowie AC.
Na co zwrócić uwagę przy wyborze ubezpieczenia chroniącego przed gradem?
Najważniejsze jest ustalenie, czy autocasco obejmuje szkody powstałe wskutek gradobicia oraz jakie zasady obowiązują podczas ich likwidacji.
Warto sprawdzić sposób ustalania odszkodowania, warunki naprawy karoserii i szyb oraz ewentualne ograniczenia odpowiedzialności.
Znaczenie ma również możliwość zastosowania odpowiedniej technologii naprawy, szczególnie gdy wgniecenia można usunąć bez naruszania oryginalnej powłoki lakierniczej.
Dobrze dobrane AC powinno uwzględniać rzeczywiste zagrożenia związane z miejscem parkowania i sposobem użytkowania samochodu. Gradobicie może spowodować rozległe uszkodzenia nawet wtedy, gdy pojazd nie uczestniczył w żadnej kolizji, dlatego ochrona przed zdarzeniami atmosferycznymi stanowi istotny element świadomego wyboru ubezpieczenia.

Comments are closed.